Notícias
Split Payment: Obrigatoriedade em Operações B2B é Adiada para 2028 pela Receita Federal
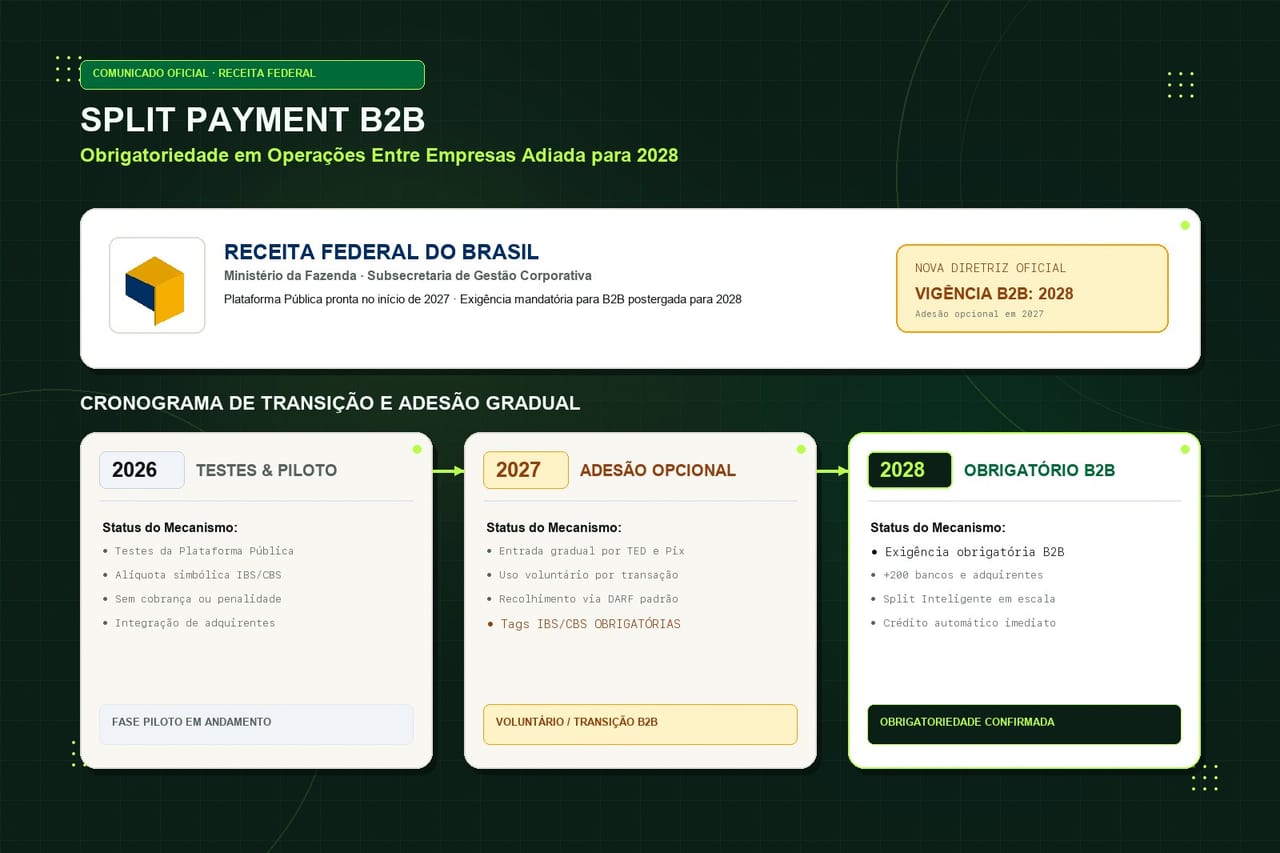
A Receita Federal confirmou que o Split Payment não será obrigatório para transações B2B em 2027, sendo postergado para 2028. Entenda os motivos do adiamento, como funcionará a adesão opcional em 2027 e o que muda na emissão da NF-e com IBS e CBS.
A Receita Federal do Brasil (RFB) confirmou uma mudança de peso no calendário de transição da Reforma Tributária: a obrigatoriedade do Split Payment para operações entre empresas (B2B) foi adiada de 2027 para 2028.
Em nosso artigo anterior (Split Payment na Reforma Tributária: O Que É, Como Funciona, Cronograma e Impacto no Fluxo de Caixa), detalhamos como esse mecanismo recolhe o IBS e a CBS automaticamente no ato da liquidação financeira, eliminando o intervalo tradicional até o dia 20 do mês seguinte.
Apesar de a Plataforma Pública do Split Payment estar prevista para ser concluída pelo governo já no início de 2027, a exigência mandatória de utilização foi postergada para garantir que todo o sistema financeiro e os contribuintes realizem uma transição estável.
Por Que a Receita Federal Adiou a Obrigatoriedade?
De acordo com declarações de Juliano Neves, subsecretário de Gestão Corporativa da Receita Federal, a infraestrutura central do governo estará pronta no início de 2027, mas a sua disponibilização plena para todo o ecossistema financeiro é um desafio de outra magnitude.
O funcionamento sem atritos do Split Payment depende da adesão e homologação técnica de mais de 200 instituições financeiras, credenciadoras, subadquirentes e arranjos de pagamento espalhados pelo país. Cada participante precisa conectar seus sistemas de liquidação ao barramento do Comitê Gestor do IBS (CGIBS) e da Receita Federal modalidade por modalidade de pagamento.
- Complexidade de Integração dos Meios de Pagamento: Cada trilho financeiro (TED, Pix, Boleto, Cartão) possui protocolos e tempos de liquidação distintos.
- Modelo Econômico dos Intermediadores: O setor financeiro e o governo ainda debatem os custos operacionais e a precificação de processamento por transação segregada.
- Segurança Operacional: A Receita Federal enfatizou que ninguém será obrigado a utilizar o split enquanto ele não estiver 100% acessível e estável em todos os meios de pagamento do mercado.
Como Funcionará a Fase Opcional em 2027?
Ao longo do ano de 2027, o Split Payment entrará em operação de forma gradual, voluntária e transação a transação:
- Trilhos Iniciais: O processo deve ser inaugurado com transferências eletrônicas (TED) e Pix (estático e dinâmico), integrando novas modalidades conforme a rede bancária for concluindo suas homologações.
- Escolha por Transação: As empresas vendedoras poderão decidir, caso a caso, se desejam utilizar a segregação instantânea do split ou se preferem manter o recolhimento tradicional.
- Convivência de Modelos: Nenhuma empresa será penalizada caso seu cliente ou fornecedor utilize um banco ou meio de pagamento que ainda não esteja conectado à plataforma federal.
O Que Muda na Rotina Fiscal do Seu Negócio em 2027?
Para o dia a dia da sua empresa, o adiamento traz clareza e um respiro importante no fluxo de caixa de curto prazo:
| Processo Fiscal | Em 2027 (Com Adiamento) | A Partir de 2028 (Obrigatoriedade) |
|---|---|---|
| Emissão de NF-e / NFC-e / NFS-e | Obrigatório preencher tags de IBS e CBS | Obrigatório preencher tags de IBS e CBS |
| Split Payment B2B | Opcional (conforme adesão do meio de pagamento) | Obrigatório para operações B2B |
| Forma de Recolhimento Padrão | Apuração mensal via DARF até o final do mês seguinte | Retenção automática no ato da liquidação |
| Aproveitamento de Créditos | Fluxo padrão de apuração (ciclo de até 60 dias) | Compensação imediata via Split Inteligente |
O Que É o RAD (Recolhimento pelo Adquirente)?
Enquanto o split automático não for mandatício, as empresas que desejarem acelerar a apropriação de créditos tributários podem utilizar o Recolhimento pelo Adquirente (RAD). Nesse modelo, a empresa compradora recolhe diretamente o tributo incidente na operação, permitindo que o crédito seja aproveitado de forma muito mais rápida do que o ciclo habitual via DARF mensal.
Impactos Práticos por Modelo de Empresa
Negócios B2C (E-commerce, Cursos, Varejo e Consumidor Final)
Para quem vende diretamente para a pessoa física (consumidor final), o impacto prático do adiamento é mínimo no curto prazo. Como o consumidor final não aproveita créditos de IBS e CBS, a prioridade da Receita Federal e a etapa mais sensível da cadeia concentram-se no mercado B2B.
Negócios B2B (SaaS B2B, Software Houses, Atacado e Agências)
Empresas que vendem para outras pessoas jurídicas ganham mais 12 meses para reorganizar seu capital de giro e calibrar suas rotinas financeiras. Ao mesmo tempo, fornecedores e clientes corporativos poderão testar o split voluntário em 2027 para medir o impacto na tesouraria antes da vigência plena em 2028.
Empresas no Simples Nacional e MEI
- Simples Nacional (ME e EPP): A decisão de permanecer no Simples tradicional (recolhimento unificado via DAS) ou optar pelo Simples Híbrido (recolher IBS/CBS por fora para transferir crédito aos clientes B2B) segue o prazo de definição até 30 de setembro para vigorar em 2027.
- MEI (Microempreendedor Individual): Permanece 100% no regime simplificado com pagamento de valor fixo, sem participação no mecanismo de split payment nem na transferência de créditos tributários.
Como o NFER Mantém Sua Empresa Pronta Para Qualquer Cenário
Mudanças no calendário tributário evidenciam a importância de contar com uma infraestrutura fiscal desacoplada e automatizada. Com o NFER, você não precisa reescrever o código do seu ERP, plataforma ou checkout a cada nova Nota Técnica ou adiamento de fase:
- Conformidade Instantânea com IBS/CBS: Nosso motor fiscal atualiza regras tributárias, alíquotas de transição e esquemas XML de forma transparente.
- API REST Unificada: Emita NF-e (Modelo 55), NFC-e (Modelo 65) e NFS-e Nacional via JSON simples e de alta performance.
- Webhooks e Conciliação: Receba notificações em tempo real com os valores e protocolos de autorização para alimentar seus sistemas financeiros, quer o recolhimento seja via DARF ou Split Payment.
Automatize sua emissão fiscal com o NFER
Esteja 100% em conformidade com as regras da Reforma Tributária sem sobrecarregar sua equipe de tecnologia.
Criar conta no NFERPerguntas Frequentes (FAQ)
Quando o Split Payment será obrigatório para empresas?
A obrigatoriedade em operações entre empresas (B2B) está confirmada para 2028. Durante o ano de 2027, o uso será opcional e condicionado à disponibilidade do meio de pagamento na plataforma da Receita.
O consumidor final sentirá alguma mudança na hora de comprar?
Não. Para a pessoa física compradora, o processo é inteiramente invisível e idêntico ao modelo atual, independente de a transação ser liquidada com ou sem split.
Se o split foi adiado, ainda preciso emitir nota com IBS e CBS em 2027?
Sim. A obrigação de discriminar os campos de IBS e CBS nos documentos fiscais eletrônicos é independente do mecanismo de split payment e passa a valer conforme o cronograma oficial de 2027.
O MEI precisa se adequar ao Split Payment?
Não. O MEI permanece no recolhimento fixo mensal via DAS-MEI, sem retenção instantânea de split nem crédito transferível aos compradores.