Fiscal
Reforma Tributária 2026 e a NF-e: O Que Muda na Prática para Empresas e Desenvolvedores
Guia prático definitivo da Reforma Tributária na NF-e e NFC-e em 2026: regras da NT 2025.002, grupos de IBS e CBS no XML, alíquotas de teste (0,9% e 0,1%), prazos para Regime Normal vs Simples Nacional, impacto do Split Payment e integração via API.
A Reforma Tributária sobre o Consumo (instituída pela Emenda Constitucional nº 132/2023 e regulamentada pela Lei Complementar nº 214/2025) deixou definitivamente as pranchetas do Congresso Nacional para se tornar uma realidade operacional dentro dos servidores da SEFAZ em 2026.
Se você desenvolve software ERP, atua como gestor de produto, integra sistemas de checkout ou lidera a área fiscal da sua empresa, já deve ter percebido: a reforma não é apenas uma mudança de nomes de tributos. Trata-se da maior reformulação de infraestrutura tributária, lógica de cálculo e transmissão de dados fiscais dos últimos 40 anos no Brasil.
Neste guia prático e aprofundado, reunimos tudo o que você precisa saber para adequar seus sistemas e seu faturamento: o que é o IVA Dual, como funcionam as alíquotas de teste de 2026, quais campos foram criados no XML, a diferença de prazos entre Regime Normal e Simples Nacional, os riscos da Rejeição 1115 e o impacto transformador do Split Payment no fluxo de caixa.
O Que É o Modelo IVA Dual: Entenda o IBS, a CBS e o Imposto Seletivo
O núcleo da reforma extingue gradualmente cinco tributos caóticos e cumulativos existentes hoje — PIS, COFINS e IPI (esfera federal), ICMS (esfera estadual) e ISS (esfera municipal) — e os substitui pelo modelo padrão internacional de Imposto sobre Valor Agregado (IVA Dual), dividido em três novos instrumentos:
- CBS (Contribuição sobre Bens e Serviços): Tributo de competência exclusivamente federal, administrado pela Receita Federal do Brasil (RFB). Substitui o PIS e a COFINS e absorve grande parte do IPI.
- IBS (Imposto sobre Bens e Serviços): Tributo de competência subnacional compartilhada entre os 26 Estados, o Distrito Federal e os mais de 5.560 Municípios, administrado pelo Comitê Gestor do IBS (CGIBS). Substitui o ICMS e o ISS.
- IS (Imposto Seletivo): Tributo federal extrafiscal apelidado de "imposto do pecado", incidente sobre a produção, comercialização ou importação de bens e serviços prejudiciais à saúde ou ao meio ambiente (ex.: cigarros, bebidas alcoólicas, veículos poluentes e recursos minerais).
O IVA Dual brasileiro baseia-se em três pilares inegociáveis que transformam o código dos sistemas de emissão:
- Princípio do Destino: A arrecadação pertence integralmente ao local de domicílio do consumidor ou adquirente final, eliminando de vez a guerra fiscal interestadual e a necessidade das complexas guias de partilha e DIFAL.
- Não-Cumulatividade Plena (Crédito Financeiro): Todo e qualquer IBS e CBS cobrado nas aquisições da empresa gera crédito fiscal imediato para abater nas vendas futuras, acabando com a discussão do que é "insumo essencial" perante o Fisco.
- Cálculo "Por Fora": O imposto deixa de compor a sua própria base de cálculo (o famigerado imposto por dentro que vigorava no ICMS) e não entra na base de cálculo de outros impostos.
Cronograma Oficial da Transição: 2026 a 2033
A transição não acontecerá da noite para o dia. Haverá um período de convivência híbrida onde o sistema antigo e o sistema novo operarão lado a lado na emissão da NF-e:
| Ano / Período | O Que Ocorre no Fisco | Impacto na NF-e e no Emissor |
|---|---|---|
| 2026 (Ano-Teste) | Alíquota teste total de 1,0% (0,9% CBS + 0,1% IBS estadual + 0,0% IBS municipal). Tributos compensáveis com PIS/COFINS. | Início do preenchimento obrigatório dos grupos de IBS e CBS no XML para empresas do Regime Normal. Simples Nacional dispensado. |
| 2027 | Extinção definitiva do PIS e da COFINS. Entrada em vigor da CBS com alíquota plena (~8,8%) e do Imposto Seletivo. Redução das alíquotas do IPI a zero (exceto Zona Franca). | Obrigatoriedade de parametrização estendida aos optantes do Simples Nacional. O XML deixa de apurar PIS e COFINS regulares. |
| 2028 | Manutenção da fase de teste do IBS (0,1%) e consolidação da CBS federal. | Validação rigorosa dos mecanismos automatizados de crédito fiscal e conciliação do Comitê Gestor. |
| 2029 a 2032 | Transição gradual do ICMS e ISS: redução de 10% da alíquota a cada ano (90% em 2029, 80% em 2030... até 60% em 2032) e elevação concomitante do IBS. | Fase de cálculo duplo simultâneo: a NF-e calcula ICMS e ISS residuais e, ao mesmo tempo, apura as alíquotas crescentes do IBS. |
| 2033 em diante | Extinção completa e irrevogável do ICMS e do ISS. Vigência plena e exclusiva do IBS e da CBS em todo o território nacional. | Arquitetura fiscal simplificada definitiva: os nós legados de ICMS e ISS são descontinuados dos schemas da SEFAZ. |
Quem É Obrigado em 2026? Regime Normal vs Simples Nacional
Uma das maiores dúvidas de desenvolvedores e empresários reside em quem precisa emitir os novos campos imediatamente. O cronograma varia drasticamente conforme o Código de Regime Tributário (CRT) do emitente:
1. Empresas do Regime Normal (Lucro Real e Lucro Presumido - CRT 3)
Estão obrigadas a preencher os grupos de IBS e CBS no XML da NF-e (modelo 55) e NFC-e (modelo 65) para todas as operações cujos fatos geradores ocorram desde 3 de agosto de 2026. Devem calcular a alíquota teste de 0,9% de CBS e 0,1% de IBS (parcela estadual), gerando o destaque correspondente no arquivo.
2. Empresas do Simples Nacional e MEI (CRT 1, 2 e 4)
Estão dispensadas do preenchimento desses novos grupos em 2026. As microempresas (ME), empresas de pequeno porte (EPP) e microempreendedores individuais (MEI) continuam emitindo seus documentos fiscais com os campos tradicionais de ICMS (CSOSN) e sem a exigência de preencher o grupo <IBSCBS> até 31 de dezembro de 2026.
3. Casos Especiais com Prazos Diferenciados
- Importação de Bens Materiais (Duimp): A obrigatoriedade foi alinhada ao cronograma da Declaração Única de Importação, com vigência em 1º de janeiro de 2027.
- Operações Sujeitas à Tributação Monofásica: Passam a ser obrigatórias nos schemas a partir de 1º de janeiro de 2027.
- Contribuintes do IBS/CBS Não Inscritos no ICMS: A obrigatoriedade na NF-e começa em 1º de dezembro de 2026 para as hipóteses descritas no ato fazendário.
Anatomia Técnica no XML: Novos Grupos da Nota Técnica 2025.002
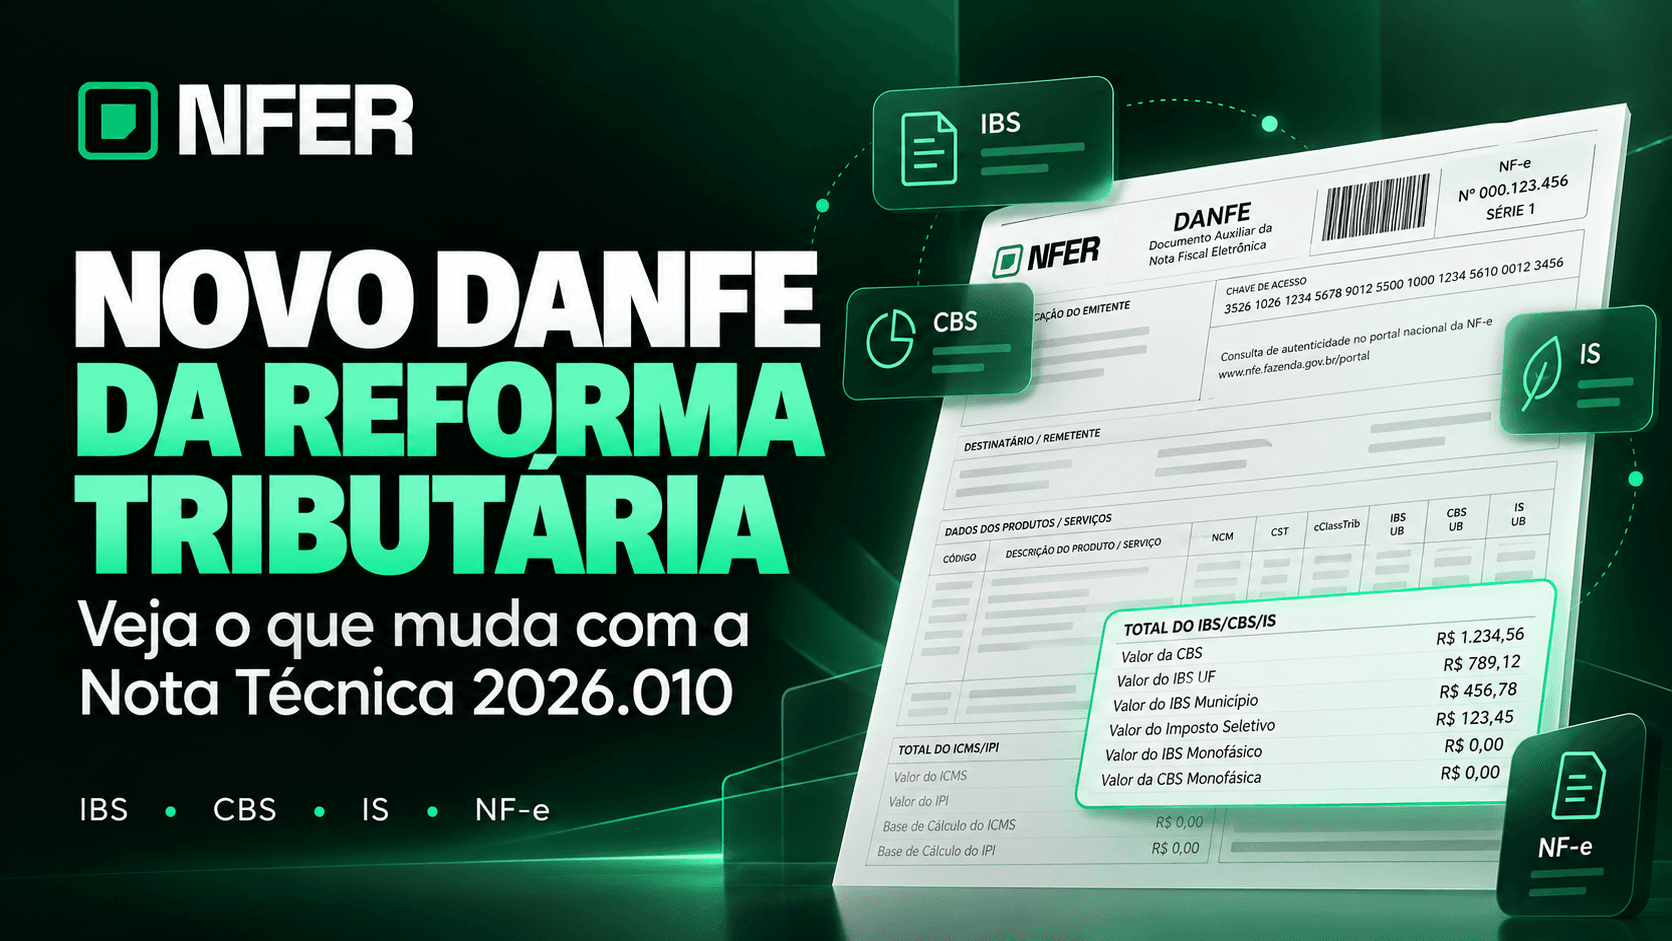
A Nota Técnica 2025.002 (aprovada pelo Ato Técnico Conjunto RFB/CGIBS nº 1/2026) introduziu a estrutura XML necessária para recepcionar os novos tributos. As alterações concentram-se no detalhamento de cada item da nota (<det>) e no bloco totalizador do documento fiscal (<total>):
| Tag / Grupo XML | Nível | Descrição e Papel no Documento Fiscal |
|---|---|---|
| <IBSCBS> | Item (<det><imposto>) | Nó pai que abriga o enquadramento tributário conjunto do IBS e da CBS para a mercadoria ou produto. |
| <cClassTrib> | Item | Código de Classificação Tributária nacional que define as regras de tributação aplicáveis ao produto segundo tabela do CGIBS. |
| <CST> | Item | Código de Situação Tributária unificado de IBS/CBS (define se há tributação regular, redução de alíquota, diferimento, etc.). |
| <vBCIBSCBS> | Item | Base de cálculo unificada sobre a qual incidirão as alíquotas do IBS estadual, municipal e da CBS federal. |
| <gIBS> -> <gIBSUF> | Item | Detalhamento da parcela estadual do IBS. Informa alíquota de referência (<pIBSUF>), redução (<pRedIBSUF>), alíquota efetiva (<pEfetIBSUF>) e valor apurado (<vIBSUF>). Em 2026: 0,10%. |
| <gIBS> -> <gIBSMun> | Item | Detalhamento da parcela municipal do IBS. Informa alíquota municipal (<pIBSMun> = 0,00% em 2026) e valor (<vIBSMun> = 0,00). |
| <gCBS> | Item | Detalhamento da CBS federal. Informa alíquota de referência (<pCBS>), percentual de redução (<pRedCBS>) e valor apurado (<vCBS>). Em 2026: 0,90%. |
| <IS> | Item | Grupo específico para o Imposto Seletivo (quando aplicável ao NCM do produto). Contém <CSTIS>, <vBCIS>, <pIS> e <vIS>. |
| <IBSCBSTot> | Total (<total>) | Totalizador geral da NF-e somando as bases (<vBCIBSCBS>), totais do IBS (<vIBS>), da parcela estadual (<vIBSUF>), municipal (<vIBSMun>), CBS (<vCBS>) e IS (<vIS>). |
Exemplo Prático: XML da NT 2025.002 vs JSON da API NFER
Para entender a diferença de complexidade no desenvolvimento, veja como é a estrutura pura do XML exigida pela SEFAZ para um item faturado no Regime Normal em 2026 com base de R$ 1.000,00:
Gerenciar manualmente dezenas de nós XML, validar namespaces, assinar o envelope com certificado digital A1 e tratar alíquotas que mudam a cada ano é fonte inesgotável de erros e manutenção para qualquer equipe de tecnologia. Na API REST do NFER, seu sistema apenas envia o JSON do item e nossa engine cuida de toda a composição fiscal:
A Pegadinha da Rejeição 1115: Por Que Você Não Deve Esperar a SEFAZ Travar
Na versão 1.51 da Nota Técnica 2025.002, a SEFAZ alterou a data da regra de validação UB12-10, responsável por emitir a Rejeição 1115: "Grupo IBSCBS não informado", marcando-a como "implementação futura" em produção.
Isso levou muitas software houses a uma interpretação perigosamente equivocada: "se a SEFAZ ainda autoriza o XML sem o grupo IBSCBS, significa que não preciso me preocupar agora".
Além disso, se a sua empresa resolver enviar o grupo <IBSCBS>, mas cometer qualquer inconsistência nos cálculos — como divergência entre a soma dos itens e o total da nota, ou alíquotas em desacordo com a tabela da SEFAZ —, o webservice rejeita a nota imediatamente por outras regras de validação que já estão plenamente ativas.
Princípio do Destino e o Fim Definitivo do DIFAL e da Guerra Fiscal
No regime anterior do ICMS, vender mercadorias para outro estado era um pesadelo logístico e fiscal:
- Diferencial de Alíquota (DIFAL da EC 87/2015) com partilha de percentuais;
- Adicional do Fundo de Combate à Pobreza (FCP) variando de 1% a 4% conforme o estado de destino;
- Emissão diária de guias GNRE individuais e retenção de caminhões em postos fiscais de fronteira aguardando a compensação bancária.
Com a consolidação do IBS, o princípio do destino resolve esse gargalo estrutural: a alíquota aplicável é a do local de entrega e consumo final, e a arrecadação é centralizada e distribuída automaticamente pelo Comitê Gestor do IBS. O vendedor não precisa mais abrir inscrições estaduais especiais em 27 estados nem calcular partilhas manuais na NF-e.
Split Payment: A Revolução no Fluxo de Caixa e Meios de Pagamento
Nenhuma mudança da Reforma Tributária terá impacto financeiro tão profundo quanto o Split Payment (previsto no art. 156-A, § 5º, VIII da Constituição e na LC nº 214/2025). Conforme analisamos em nosso artigo específico sobre Split Payment na Reforma Tributária, trata-se da segregação tributária em tempo real.
Hoje, a empresa vende, recebe o montante bruto do cliente por Pix ou cartão, retém o imposto na sua conta como capital de giro e só recolhe o DAS ou as guias tributárias por volta do dia 20 do mês seguinte. Com o Split Payment:
- O cliente efetua o pagamento da compra;
- A instituição financeira ou credenciadora de cartão consulta a Plataforma Pública da RFB/CGIBS amarrando a transação à chave de acesso de 44 dígitos da NF-e;
- O valor correspondente ao IBS e à CBS é debitado na hora e direcionado aos cofres públicos;
- Apenas o valor líquido (deduzido dos impostos e das taxas bancárias) é creditado na conta corrente da sua empresa.
O Fim do Cálculo de Impostos "Hardcoded" no ERP
Até hoje, muitas software houses mantinham lógicas fiscais gravadas diretamente em rotinas de banco de dados ou no código-fonte das aplicações: fórmulas fixas de ICMS, tabelas locais de NCM e regras condicionais por UF.
Com a Reforma Tributária, essa arquitetura se tornou completamente inviável:
- Mais de 5.560 alíquotas municipais: Cada município terá autonomia para definir alíquotas específicas de IBS após a transição;
- Tabelas Nacionais em Constante Atualização: Códigos de Classificação Tributária (cClassTrib) e tabelas de benefícios mudam periodicamente por atos do Comitê Gestor;
- Anos de Transição com Alíquotas Dinâmicas: A cada virada de ano entre 2026 e 2033, os percentuais de abatimento de ICMS/ISS e incremento de IBS/CBS sofrerão reajustes compulsórios.
Tentar manter essas regras atualizadas manualmente dentro do ERP consome centenas de horas de desenvolvimento que deveriam estar voltadas para a evolução do produto central da sua empresa. A melhor prática de engenharia é desacoplar a camada fiscal, consumindo uma API de emissão moderna que absorve as Notas Técnicas em tempo real.
Checklist de Ação: Como se Adequar em 2026 sem Riscos
Para garantir que sua operação continue faturando normalmente e sem surpresas com a SEFAZ, siga este roteiro de 5 passos:
- Identifique o CRT dos seus Emitentes: Se a empresa está no Regime Normal (Lucro Real ou Presumido), a adequação é imediata para 2026. Se é optante pelo Simples Nacional ou MEI, o prazo de obrigatoriedade é 1º de janeiro de 2027.
- Revise a Matriz Cadastral com a Contabilidade: Cada NCM do catálogo deve ser mapeado com sua respectiva classificação tributária (
cClassTrib), identificando se o item possui tributação padrão ou incidência de Imposto Seletivo. - Atualize seu Emissor para a NT 2025.002: Verifique se seu motor de emissão já possui os schemas XSD atualizados e gera corretamente os nós
<IBSCBS>,<gIBSUF>,<gIBSMun>e<gCBS>. - Realize Testes Contínuos em Homologação: Emita notas em ambiente de testes da SEFAZ para checar se a estrutura do XML é autorizada sem rejeições estruturais.
- Prepare o Planejamento Financeiro para o Split Payment: Audite o fluxo de caixa para a realidade em que o imposto é descontado no momento da liquidação bancária, sem float até o mês seguinte.
Emita NF-e e NFC-e Preparadas para a Reforma Tributária
O NFER já suporta os novos esquemas da NT 2025.002 com cálculo automático de IBS e CBS, validação pré-SEFAZ e integração rápida via API REST JSON.
Começar Teste Gratuito em Homologação